Att ta ut en reform kontant kommer att förhindra egenföretagare och små och medelstora företag tillämpa den reducerade momsen på 10 % från 1 december 2026. Det sätt som kunden tar emot pengarna kommer att avgöra vilken skatt de måste inkludera i sina fakturor. ”Kontantbetalningar kommer inte att tillåta den reducerade momsen att tillämpas, även om de andra kraven är uppfyllda”, varnade Rubén Gimeno, teknisk sekreterare för Registry of Tax Advisory Economists (REAF).
Förändringen, samlad i Kunglig förordning lag 29/2026, Den kommer också att utöka de 10 % till renoveringar av bostäder avsedda för vanlig uthyrning, oavsett om ägaren är en privatperson eller ett företag.
”Det förändras inte bara för egenföretagare, utan också för företag,” Det har angetts källor från Skatteverket som bekräftar att förmånen kan komma att tillämpas när fastigheten är avsedd för den användningen och de lagliga förutsättningarna är uppfyllda.
För företag inom sektorn kommer december att kräva särskilt se över de arbeten som pågår. Att ha skrivit på en offert tidigare garanterar inte att den tidigare behandlingen kommer att bibehållas; De måste skilja de inkasserade förskotten från de belopp som väntar på periodisering. Dessutom kommer kraven gällande bostadens ålder och materialkostnad att gälla.
- Från 1 december accepteras inte längre kontantbetalningar för reducerad moms
- Det kommer även att gälla renoveringar av bostäder avsedda för vanlig uthyrning.
- Reformatorer måste ägna särskild uppmärksamhet åt redan påbörjade arbeten
Från 1 december accepteras inte längre kontantbetalningar för reducerad moms
Betalningsmetoden måste beaktas eftersom arbetet är överenskommet med beställaren. Från och med december måste reformatorerna kontrollera detta krav tillsammans med de villkor som redan avgjorde om de kunde fakturera till 10 %. ”Fram till nu har betalningsmetoden inte varit villkorad tillämpningen av den reducerade skattesatsen”, Gimeno förklarade.
Experten angav att för att dra nytta av denna procentsats ”kommer det att vara nödvändigt för kunden att betala igenom kredit- eller betalkort, banköverföring, nominell check eller insättning till ett bankkonto hos den yrkesverksamma eller det företag som utför arbetet.” Kravet kommer att påverka både egenföretagare och företag som ägnar sig åt renoveringar.
I praktiken Det är lämpligt att komma överens om betalningssätt innan arbetet påbörjas. speciellt när budgeten har beräknats med reducerad moms. Att informera kunden från början kommer att göra det möjligt för insamlingar att organiseras enligt de nya villkoren och undvika avvikelser vid upprättande av faktura.
Det finns en detalj som förtjänar uppmärksamhet: inkomsten på reformatorns konto ingår uttryckligen bland de alternativ som stöds. Därför måste det skiljas från direkt leverans av kontanter till professionella. I vilket fall som helst måste användning av något av de planerade medlen åtföljas av överensstämmelse med de andra kraven för att tillämpa 10 %.
Det kommer även att gälla renoveringar av bostäder avsedda för vanlig uthyrning.
Renovera en lägenhet för Att avsätta den till vanlig hyra kan också debiteras med 10 %. Förlängningen kommer att ge tillgång till den reducerade taxan för jobb som hittills varit undantagna på grund av den användning som ägaren gav fastigheten. ”Hittills har de renoveringar som beställts av ägare av hyresfastigheter beskattats i allmänhet med 21 %, eftersom de inte var bostäder som använts för privat bruk”, förklarade Gimeno.
Med modifieringen, hyresvärdens tillstånd kommer inte längre att utgöra ett hinder att tillämpa den procentsatsen. Både privatpersoner, affärsmän och företag som beställer dessa arbeten kan gynnas. Skatteverket bekräftade att ändringen kommer att tillåta tillämpning av reducerad moms ”så länge den kommer att användas för att hyra en vanlig bostad.”
För reformister utökar detta ordern att de kommer att kunna budgetera med 10 %. Ett företag som äger en lägenhet avsedd för hemvist för sin hyresgäst kan få en faktura med denna typ för en vanlig renovering, förutsatt att övriga villkor är uppfyllda.
Bostadsdestinationen för hyran kommer att vara avgörande: förlängningen tillåter inte automatiskt att denna behandling överförs till någon uthyrd fastighet. Förmånen avser renoveringsarbetena och reparation av bostäder avsedda för vanlig uthyrning.
Åldern och materialen för att kunna applicera den är densamma som tidigare.
Reformister kommer att fortsätta att behöva kontrollera hemmets ålder och hur mycket det representerar materialen inom verkets pris. Ändringen bibehåller de två villkoren som redan begränsade tillgången till reducerad moms:
- Antik: Byggnationen eller rehabiliteringen av bostaden ska vara avslutad minst två år innan renoverings- eller reparationsarbetet påbörjas.
- Material: Kostnaden för de som yrkesutövaren bidrar med får inte överstiga 40 % av beskattningsunderlaget för verksamheten, det vill säga av priset utan moms.
Gimeno illustrerade skillnaden med två reformer av 10 000 euro före skatt. I den ena kostade materialen 3 000 euro; i den andra 5 000 euro. Även om det budgeterade beloppet är detsamma, avgör vikten av dessa material en annan behandling:
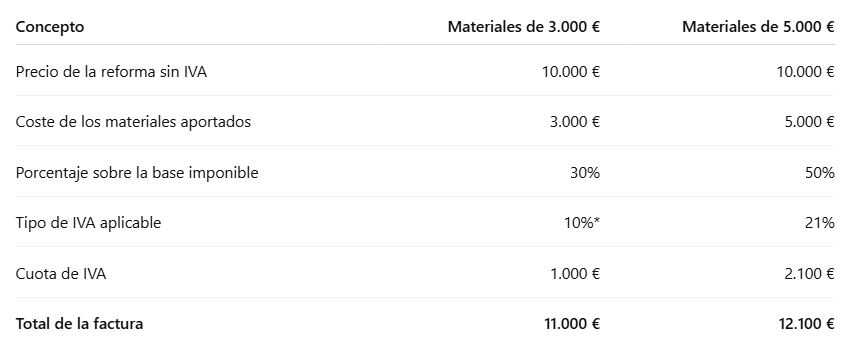
Konsekvensen påverkar hela fakturan. ”Om gränsen på 40 % överskrids, 21 % gäller för hela verksamheten, inte bara till materialen”, varnade experten. Därför är en korrekt beräkning av dess kostnad avgörande innan man åtar sig ett pris till kunden som inkluderar reducerad moms.
Reformatorer måste ägna särskild uppmärksamhet åt redan påbörjade arbeten
Att underteckna en budget före december kommer inte i sig att fastställa momsen för reformen. Företag som har pågående jobb bör se över när de utförs och vilka belopp de har debiterat i förskott. ”Datoen för godkännande av budgeten bestämmer inte den tillämpliga momssatsen. Det relevanta är när skatten infaller, Gimeno förklarade.
Periodisering är det ögonblick då skyldigheten att ta ut moms uppstår. Denna distinktion kommer att vara avgörande för de arbeten som går igenom regeländringen, eftersom datumet för fakturan eller slutbetalningen Det avgör inte nödvändigtvis behandlingen av hela operationen.
Experten särskiljde dessa situationer:
- Arbetena slutförda före 1 december: De kommer att beskattas enligt tidigare bestämmelser, även om de faktureras eller hämtas ut senare.
- Verk vars moms uppkommer från det datumet: De kommer att kunna dra nytta av den nya förordningen om de uppfyller kraven, inklusive betalningsmedel.
- Förskott inkasserade före december: De kommer att ha periodiserat skatten i enlighet med de regler som gällde när de mottogs, för de belopp som faktiskt erhållits. ”Efterföljande framsteg måste anpassa sig till de nya förhållandena”, sa Gimeno.
Således kan samma beställning ha kvantiteter som omfattas av den tidigare ordningen och andra under de nya reglerna. För att fakturera det korrekt, kommer att behöva separata redan inkasserade förskott från det återstående beloppet vars moms ännu inte har periodiserats.
Ha pengar i väntan på insamling Det betyder inte att skattens periodisering också pågår. Om arbetet har slutförts före ändringen, kommer anstånd med betalning inte att medge att det överförs till den nya förordningen.
Därför är det lämpligt att gemensamt se över budgeten, förskottskvitton och slutdatum för arbetet innan slutfakturan utfärdas.
