- Användningstimmarna för varje utrustning är de som räknas för statskassan.
- Vilka tillgångar kan skrivas av snabbare och vilka utelämnas
- Vilka bevis måste verksamheten behålla för att motivera förändringarna inför finansministeriet?
Generaldirektoratet för skatter (DGT) har nyligen klargjort hur skiftamortering på hotell. Skatteverket tog in kriteriet bindande samråd i två INFORMA-filer som publicerades i september. Samrådet ger också en referens för butiker som har öppet 24 timmar om dygnet.
Alltså kan ett hotell som använder en industritvättmaskin i tvåskift dra av en del av dess kostnad innan. Madrassen du köper till ett rum ligger utanför den regeln, eftersom att hålla den tillgänglig för gästerna är en del av boendeservicen.
”DGT medger att vissa delar av maskiner, utrustning och faciliteter som används effektivt i flera arbetsskift kan dra nytta av denna regel”, förklarade Rubén Marín Pinar, tekniker på REAF-CGE Studies Service. Faktum är att ett hotell som köper en tvättmaskin för 100 000 euro skulle kunna avancera mer än 6 400 euro i avdragsgill kostnad i en komplett övning.
Användningstimmarna för varje utrustning är de som räknas för statskassan.
På ett 24-timmarshotell kan varje lag ha ett annat schema. Artikel 4.2 i bolagsskatteförordningen tillåter en ökning av avskrivningsprocenten för en tillgång när den används dagligen i mer än ett normalt arbetspass. Beräkningen baseras på de vanliga timmarna av användning av den utrustningen.
De två INFORMA-filerna innehåller kriteriet bindande samråd V5247-26, daterad 23 juli 2026. De 149590 förklarar vilka tillgångar som utelämnas på grund av att de är permanent tillgängliga som en del av boendet eller på grund av det tekniska behovet av att fungera kontinuerligt. De 149591 Det inkluderar köks-, restaurang-, tvätt- eller underhållsutrustning som hotellet kan identifiera och effektivt använda i flera skift.
Marín Pinar hänvisar till utrustning som normalt skulle användas i ett enda skift och som, ”på grund av aktivitetens behov, används under en period. längre daglig period.
En butik som är öppen 24 timmar om dygnet kan tillämpa samma kriterier. den utrustning den använder under jämförbara omständigheter. För handeln återfann experten det prejudikat som DGT själv citerar i svaret till hotellen. De konsultera V0755-18, av den 21 mars 2018 analyserade fyra stormarknader som var öppna för allmänheten från 9:00 till 10:00.
Viss utrustning användes från 07:00 till 23:00, i två åtta timmar långa skift. Företaget hade identifierat dessa tillgångar och särskiljt dem från dem som hade kontinuerlig användning.
Vilka tillgångar kan skrivas av snabbare och vilka utelämnas
I en stormarknad kan personalen använda en förpackningsmaskin i tvåskift och stänga av den i slutet av dagen. Kylrummet fortsätter att fungera för att konservera mat. Varje lags funktion förklarar varför Två tillgångar från samma verksamhet kan få olika skattemässig behandling.
Ugnar, tvättmaskiner och förpackningsmaskiner som används i flera skift
På hotell täcker INFORMA-fil 149591 maskiner, utrustning och faciliteter för matlagning, catering, tvätt och underhåll. En industriugn, diskmaskin eller tvättmaskin kan kvalificera sig för skiftavskrivning om hotellet identifierar tillgången och faktiskt använder den dagligen i mer än ett normalt arbetsskift.
I butiker stödde fråga V0755-18 denna metod för gaffeltruckar och maskiner för förpackning, skärning, vägning och märkning som stormarknaderna använde i tvåskift. Det inkluderade också ugnar, datorer, belysning, hyllor, luftkonditioneringsutrustning och maskiner för dörrar och rulltrappor.
Marín Pinar nämner rulltrappor av ett företag med flera våningar. För att följa regeln skulle företaget behöva bevisa hur många timmar maskinen är i drift i de olika skiften.
REAF-CGE-teknikern föreslog följande exempel: ett hotell köper en industritvättmaskin på 100 000 euro och använder den 16 timmar om dagen, i två åtta timmars skift. Företagsskattetabellen anger för maskiner en maximal ordinarie koefficient på 12 % och en maximal period på 18 år.
Formeln är baserad på den procentandel som blir resultatet av att dividera 100 med 18. Till det värdet läggs skillnaden upp till 12 % multiplicerat med två, vilket är resultatet av att dividera de 16 timmarna av användning med de åtta som förordningen tar som referens.
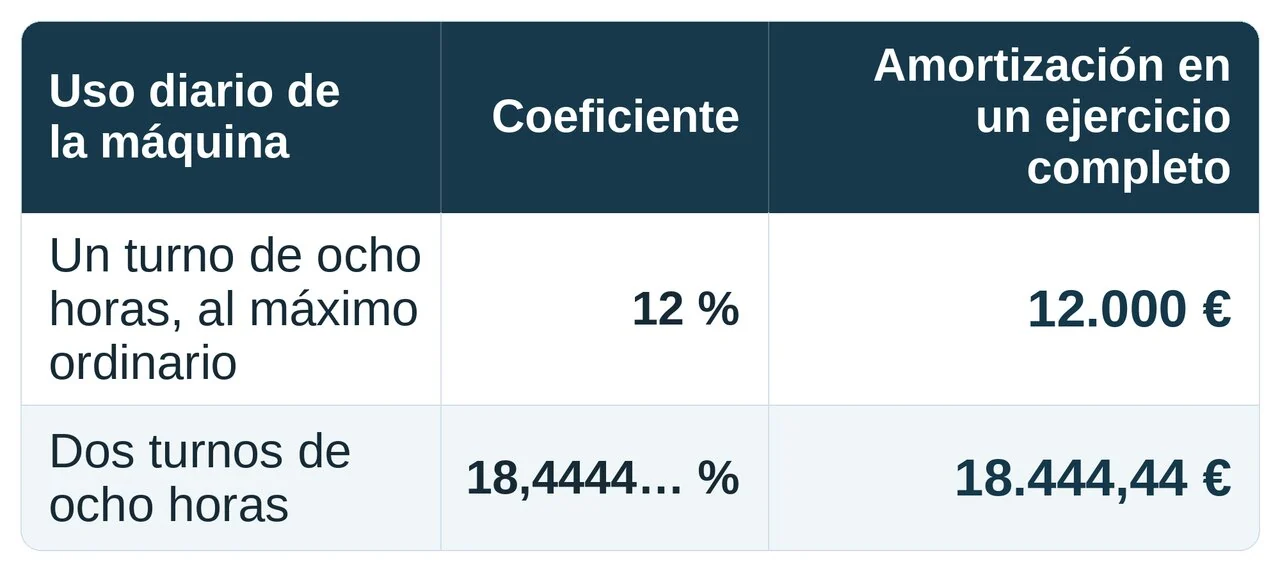
Med två skift avancerar hotellet 6 444,44 euro i avdragsgill kostnad i en komplett övning. För att få denna siffra tillämpas den oavrundade koefficienten och det slutliga beloppet avrundas till cent.
Varför hotellsängar, Wi-Fi och larm utelämnas
- Objekt som hotellet håller tillgängliga för gästerna: Madrasser, sängbottnar och andra möbler och tillhörigheter i rummen är undantagna samt sådana i reception, hallar, lounger, terrasser och andra gemensamma utrymmen, när denna tillgänglighet ingår i boendeservicen.
- Utrustning som måste fungera kontinuerligt av tekniska skäl: Skatter inkluderar branddetekteringssystem, Wi-Fi, säkerhetskameror och vissa luftkonditioneringssystem i denna grupp. Marín Pinar specificerar att ”även om dessa element fungerar 24 timmar om dygnet, kan amortering genom skift inte tillämpas på dem.” Av denna anledning uteslöts larm och kylutrustning för kontinuerlig användning från stormarknader.
Luftkonditioneringen gör att du kan se skillnaden. På stormarknader erkände Tributos de enheter som användes 16 timmar om dagen i tvåskift. Ett luftkonditioneringssystem som måste fungera permanent på grund av sina tekniska egenskaper är utanför regeln.
Vilka bevis måste verksamheten behålla för att motivera förändringarna inför finansministeriet?
Marín Pinar påminde om det ”det är upp till skattebetalarna att bevisa att varje tillgångsobjekt används dagligen i mer än ett normalt arbetsskift.” När verksamheten visar att utrustningen uppfyller kraven, anser Tributos att det är effektivt avskrivning beräknad med förordningens formel.
- Faktura och inventering. Fakturan och lagerbladet gör det möjligt att identifiera varan och dess anskaffningskostnad. På samma blad kan den tillämpade koefficienten och hur den beräknades noteras.
- Kvadranter, kalendrar och kontrakt. Kvadranterna och kalendrarna för personalen som hanterar utrustningen hjälper till att lokalisera dess användning i varje skift. De scheman som ingår i kontrakten för dessa arbetare fungerar också som stöd.
- Registrering av drift eller elförbrukning per timme. Data från själva utrustningen hjälper till att bevisa hur mycket tid den användes. Om en regel kräver att verksamheten ska ha arbets- eller kundtjänsttider kan den också lämnas som kompletterande bevis.
- Avsättning registrerad i Företag. För att dra av utgiften måste verksamheten redovisa amorteringen för det belopp som följer av tillämpningen av skiftkoefficienten.
Vad förändras om företaget beskattas av företag eller personlig inkomstskatt?
Som den konsulterade experten förklarade för detta medium:
- I den Företagsskatt Artikel 4.2 i dess föreskrifter gäller. De egenföretagare som betalar skatt in normal direkt uppskattning av personlig inkomstskatt De följer företagens amorteringsregler.
- I förenklad direkt uppskattning Det utgår från sitt eget bord och in modulergäller årsordningens regler.
