- Rättvisan sätter stopp för en av Skatteverkets ”fällor”.
- Högsta domstolen friar hundratals egenföretagare som förföljs utan laglig grund
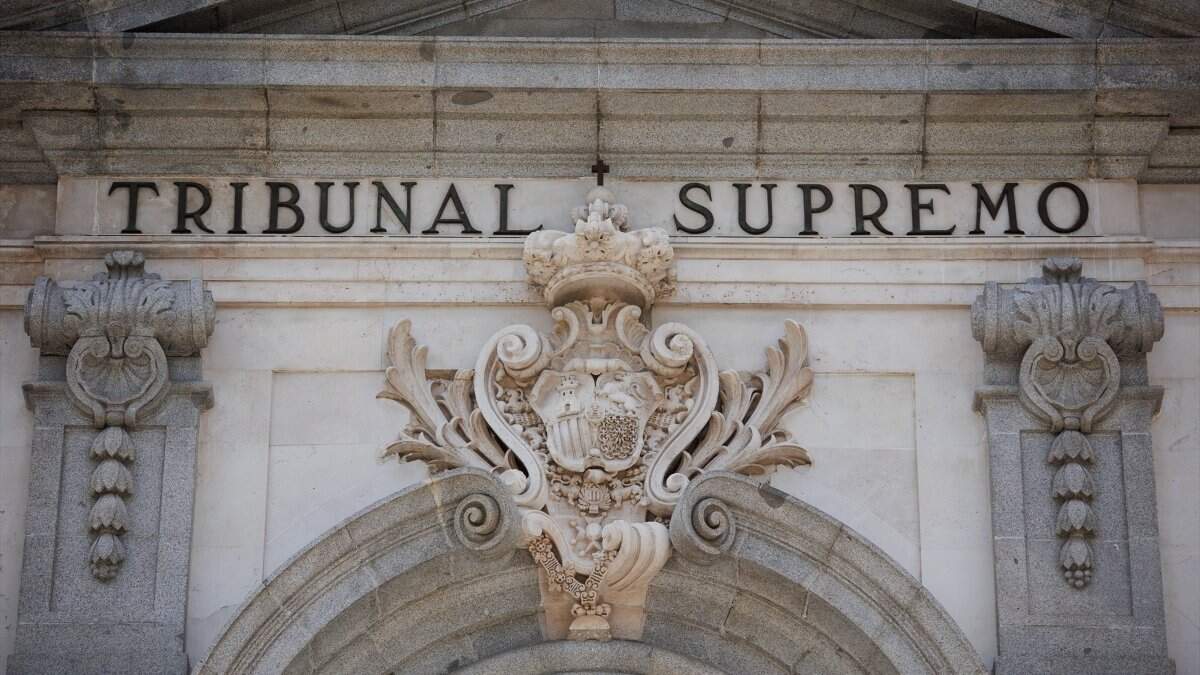
I ett Spanien där tusentals småföretag öppnar och stänger varje år markerar en ny dom från Högsta domstolen ett före och efter för tusentals egenföretagare som arbetar som administratörer. I en dom av stor juridisk och ekonomisk betydelse, högsta domstolen har bestämt att Skatteverket ska visa att fel eller försummelse av handläggaren innan han yrkade på betalning av skatteskulder och sanktioner mot det bolag han drev.
Detta uttalande påverkar fullt ut det subsidiära ansvaret enligt artikel 43.1.a) i den allmänna skattelagenvilket gör det möjligt för statskassan att kräva ett företags skulder från sina administratörer när det försätts i konkurs. Hittills räckte det med att bolaget inte betalade för att statskassan skulle väcka åtal mot förvaltarna, ofta egenföretagare, utan att behöva visa deras direkta inblandning.
Denna resolution, utfärdad den 20 maj av tredje kammaren, upphäver ett tidigare kriterium från den nationella domstolen och Det är en lättnad för egenföretagare som driver aktiebolag och fruktar att bli förföljda av statskassan med sina personliga tillgångar.
Esaú Alarcón, partner på Barcelona-företaget Gibernau, förklarade för detta medium varför denna dom är så relevant och varför ”den var mycket efterlängtad i finansministeriet.” Även om Alarcón erkände att det är en mening ”tekniskt förväntad och slutsatsen är korrekt” från Skatteverket ”Det var panik över vad Högsta domstolen skulle besluta, och till slut sa den vad vi alla förväntade oss och som statskassan inte ville se.”
Enligt Alarcón, Finansministeriet utnyttjade en mekanism varmed ”han hoppade över konkursförfarandet och alla konkursbestämmelser” för att invänta ”bolagets konkursförklaring och gå emot förvaltarna.”
Rättvisan sätter stopp för en av Skatteverkets ”fällor”.
Före denna dom, Skatteverket verkade under ett kriterium om objektivt ansvar under förutsättning att alla handläggare var ansvariga oavsett din roll i företaget. Alarcón beskrev denna praxis som en ”fälla”: ”Det var mot alla, utan att analysera vem som hade hand om den dagliga förvaltningen, vem som hade gjort ett misstag, vem som hade varit orsaken till överträdelsen, om de någonsin hade agerat i företaget eller inte. Det ansågs vara objektivt ansvar och det var skattebetalaren som var tvungen att bevisa att han inte hade gjort sig skyldig till någon form av vårdslöshet.”
Enligt domen har subsidiärt ansvar en sanktionerande karaktär, vilket innebär att författningsgarantier tillämpas fullt ut. Följaktligen är det förvaltningen – och inte den åtalade administratören – som ska visa att det förekommit ett klandervärt eller oaktsamt beteende. Det innebär att statskassan vänt om bevisbördan i dessa fall. ”Det är som en trafikbiljett: ”Den som måste bevisa att det skett ett brott är polisen, inte den påstådda gärningsmannen.”sammanfattade Alarcón.
Hittills har statskassan i många fall begränsat sig till att ange egenföretagarens medlemskap i styrelsen, utan att bevisa deras verkliga deltagande i förvaltningen. ”Jag har på bordet ett ärende om ett företag där min klient, som bor på en annan ort än företaget, helt enkelt skrev på årsbokslutet. Han varken ingrep eller fattade beslut. Men Finansministeriet sa att eftersom han var administratör borde han ha kontrollerat alltsa den här skatteadvokaten.
meningen sätter stopp för denna dynamik och kräver att finansministeriet bevisar en skyldig handling eller underlåtenhet av administratörenr. Detta gynnar särskilt frilansare som fungerar som ensamma administratörer eller sitter i styrelser utan verklig kontroll över den dagliga förvaltningen.
Högsta domstolen friar hundratals egenföretagare som förföljs utan laglig grund
Högsta domstolens dom kan få omedelbara konsekvenser. ”Det finns förmodligen hundratals ansvarshärledningsfiler som kommer att falla eftersom administrationen inte gjorde sin hemläxa när den ackrediterade bevis”Alarcón varnade. Naturligtvis påminde han också om att redan fasta fall inte kan granskas, eftersom det inte är en orsak till ogiltigförklaring.
Högsta domstolens kriterier också bygger på rättspraxis från Europeiska unionens domstolvilket stärker dess rättsliga soliditet mot eventuella motreformförsök.
Som redan har hänt vid andra tillfällen är det möjligt att denna dom kommer att provocera fram en lagstiftningsreaktion från regeringen, som syftar till att skärpa regelverket och återupprätta objektivt ansvar, påminde Alarcón. Detta är vad jurister kallar ”reaktiv lagstiftning”.
”Antagligen lagstiftaren kommer att försöka ändra lagen för att återinföra strikt ansvar. De gjorde det redan med mig när jag vann rättegången över elektroniska personliga inkomstskatter: de höll med mig och sedan ändrade de lagen för att göra det obligatoriskt”, beklagade Alarcón.
Men varje försök att införa nytt strikt ansvar bör klara filtret av konstitutionalitet och europeisk lagvilket öppnar en ny juridisk front så, åtminstone för tillfället, de egenföretagare som såg sina rättigheter kränkta av Skatteverket kan andas lugnt.
Högsta domstolens dom innebär lättnader för företagsadministratörer som är egenföretagare, som fram till nu varit utsatta för att förlora sina personliga tillgångar på grund av andras beslut. Den nya doktrinen tvingar Skatteverket att arbeta hårdare och bättre: vill man driva in måste det bevisas.
”Många företag har direktörer som är egenföretagare. Problemet är att de också måste svara med sina personliga tillgångar.. Denna dom ger dem åtminstone en grundläggande garanti: att de inte döms utan bevis”, avslutade Alarcón.
