Från och med nästa år kommer socialförsäkringen att tillämpa en ny skala för att fastställa Vilken procentandel av regelbasen motsvarar varje arbetstagare beroende på åren du har bidragit. Förändringen påverkar direkt egenföretagare som går i pension efter 2027 och är en del av den pensionsreformkalender som godkändes för flera år sedan.
De grundregeln ändras inte: med 15 års bidrag bibehålls rätten till 50 % av regleringsunderlaget. Från och med det ögonblicket ökar pensionen för varje ytterligare avgiftsmånad. Det som ändras är den procentandel som läggs till i varje avsnitt.
År 2026 tillämpas fortfarande 0,21 % för varje ytterligare månad under de första 49 månaderna och 0,19 % därefter. Från januari 2027 Sektionen 0,21 % försvinner och 0,19 % kommer att tillämpas under de första 248 månaderna och 0,18 % för de kommande 16 månaderna. Med denna skala, De 37 åren av bidrag är det som gör att vi kan nå 100 %.
Från och med 2027 kommer varje inbetald månad att tillföra mindre andel av pensionen till egenföretagare
Beräkningen utgår från de första 15 åren. Denna period ger rätt till 50 % av regleringsunderlaget. Sedan börjar en andra fas där Varje månad som citeras ökar successivt procentsatsen av pension.
Från och med 2027 kommer de första 248 månaderna efter dessa 15 år att lägga till 0,19 % vardera. När denna period har passerat, De följande 16 månaderna kommer att lägga till 0,18 % vardera. Bestämmelserna slår fast att den resulterande andelen inte får överstiga 100 % i den ordinarie beräkningen.
Detta låter dig översätta ny skala till hela år på ett enkelt sätt. En egenföretagare som går i pension med 15 års avgifter kommer att ha 50 % av sin regleringsbas. Vid 20 års ålder kommer den att nå 61,40 %; med 25 år, 72,80%; med 30 år, 84,20%; och vid 35 år, 95,60%.
Tabellen skulle se ut så här:
Nyckeln är det varje ytterligare månad lägger inte till euro direkt till pensionen, men en procentandel av regleringsunderlaget. Det är därför den slutliga effekten blir olika för varje egenföretagare beroende på vilken bas som motsvarar dem.
Samma år av bidrag kan representera olika belopp
Till exempel, om en egenföretagare har en regleringsbas på 1 000 euro, skulle uppnåendet av 30 års avgifter innebära att man tillämpar 84,20 % och därför en pension på 842 euro på den grunden.
Om regelbasen var 1 500 euro skulle samma 30 år ge en pension på 1 263 euro.
Och med en regleringsbas på 2 000 euro skulle 84,20 % betyda 1 684 euro.
Regeln är densamma i alla tre fallen. Det som förändras är belopp som procentsatsen tillämpas på.
Den tid som egenföretagare måste bidra för att samla in 100 % har alltså ökat.
Förändringen av 2027 dyker inte upp plötsligt. Det är sista fasen av den progressiva kalendern fastställdes i pensionsreformen.
År 2022 ökade de första 106 månaderna efter 15 års ålder 0,21 % vardera och de följande 146 månaderna 0,19 %. med det skalan nådde 100 % med 36 års bidrag.
Mellan 2023 och 2026 reducerades 0,21 %-delen till de första 49 månaderna. Därefter tillämpas 0,19 % i ytterligare 209 månader. Därmed uppnås 100 % med 36 år och sex månaders bidrag.
Från 2027 försvinner intervallet 0,21 % helt. Social trygghet kommer att tillämpa 0,19 % för 248 månader och 0,18 % för de följande 16 månaderna.
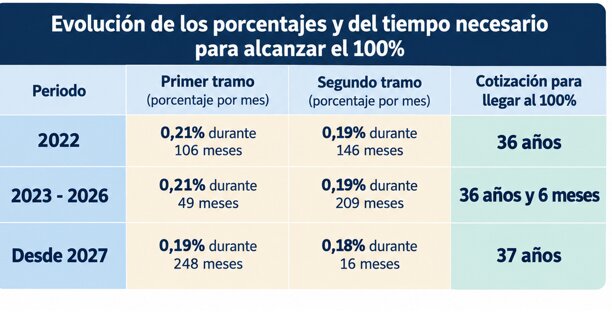
Konsekvensen är tydlig: a helt års skillnad kommer att skilja 2022-kravet från det som kommer att gälla från 2027.
Hur mycket tjänar en egenföretagare med 30, 35 eller 36 års avgifter?
Effekten förstås bättre Jämför olika listlopp.
En egen företagare som når 30 års bidrag kommer att ha rätt från 2027 till 84,20 % av dess regleringsbas. Om detta vore 1 500 euro skulle det vara 1 263 euro.
Med 35 års bidrag stiger andelen till 95,60 %. Baserat på samma regleringsbas på 1 500 euro skulle pensionen vara 1 434 euro.
Vid 36 år kommer andelen att nå 97,84 %. I det här fallet, över 1 500 euro skulle det vara 1 467,60 euro.
OCH Vid 37 år kommer andelen att nå 100 %så pensionen beräknad enligt lag på 1 500 euro skulle bli 1 500 euro.
Detta gör att du kan se vad varje avsnitt egentligen betyder. Mellan 30 och 35 år ökar andelen 11,40 poäng. Mellan 35 och 36 år ökar det ytterligare 2,24 poäng. Och mellan 36 och 37 år ökar den de återstående 2,16 poängen tills den når 100%.
En egenföretagare i åldern 36 år och sex månader får en lägre andel år 2027
Ett av de enklaste fallen att visualisera är det av en egenföretagare som går i pension vid 36 år och sex månader citerade.
Under 2026 tillåter detta offertlopp nå 100 % av regelbasen. Å andra sidan, med skalan som träder i kraft 2027, kommer samma 36 år och sex månader att stå för 98,92 %.
Till exempel, om regelbasen var 1 200 euroskulle beräkningen vara:
Med 100 %: 1 200 euro.
Med 98,92 %: 1 187,04 euro.
Skillnad: 12,96 euro per månad.
För att nå 100% med den nya skalan Du måste nå 37 års bidrag. Social trygghet inkluderar uttryckligen denna nya skala från och med 2027.
Effekten ses även vid kortare lopp. En egenföretagare med 36 års avgifter kommer att ha en procentsats på 97,84 % från 2027. Om dess regleringsbas var 1 200 euro skulle det resulterande beloppet bli 1 174,08 euro.
Vid 35 år blir andelen 95,60 %. På samma 1 200 euro skulle det betyda 1 147,20 euro.
Därför, inte alla egenföretagare som går i pension 2027 kommer att tjäna mindre. Förändringen påverkar den procentandel som motsvarar insatsåren. Alla som fyller 37 år kommer att kunna fortsätta att tillämpa 100 % av sin lagstiftning.
Det är också nödvändigt att särskilja de nödvändiga åren för den procentandel av dem som behövs för att gå i pension
Ålder 37 är inte det allmänna kravet för att kunna gå i pension vid 65 års ålder. Det är de år som krävs, med den nya skalan, för att nå 100 % av regelbasen.
De Den ordinarie pensionsåldern har sina egna regler. Från och med 2027 kommer de som kan styrka minst 38 år och sex månaders inbetalningar att kunna gå i pension vid 65 års ålder. De som inte når denna period kommer i allmänhet att ha en ordinarie ålder på 67 år.
Därför måste en egenföretagare ta hänsyn till två siffror annorlunda när du planerar din pension: åren du behöver för att nå den maximala procentandelen av din regleringsbas och åren du behöver för att få tillgång till pension vid en viss ålder.
Den första siffran kommer att fastställas från 2027 om 37 år för att nå 100 %. Den andra kommer att bero på pensionsåldern och karriären för ackrediterade bidrag.
