Han Rådet för skattebetalarnas försvar, organ integrerat i finansministeriet, har i en färsk rapport medgett att egenföretagare De har återkommande svårigheter att bevisa vilka utgifter som kan dras av och vilken dokumentation de måste behålla.
Detta offentliga organ anser således att regler för skatteavdrag distansarbete förnödenheter De är överdrivet restriktiva och kräver tydligare kriterier för att undvika diskussioner med Skatteverket.
Enligt rapporten är problemet inte begränsat till el-, vatten- eller interneträkningarna för dem som arbetar hemifrån. Den identifierar också svårigheter för motivera utgifter av fordon, transporter, underhåll, mobiltelefoni och kundservice.
Och bland dess förslag finns införa objektiva regler för vissa utgiftskategorier, förena verifieringskriterier och minska den rättsliga osäkerhet som yrkesverksamma står inför.
Finansministeriet medger att det är ett återkommande problem att motivera egenföretagarnas utgifter
Rådet för skattebetalarnas försvar, som hör till finansdepartementet, förklarar att det har fått återkommande klagomål relaterade till bevis på att utgifterna finns och din rätt till avdrag.
I sin analys noterar han också att det finns kategorier där Att visa kopplingen till aktiviteten är inte lätt och att många skattebetalare inte vet vilken dokumentation de ska förvara eller vad som kommer att anses giltigt vid en verifikation av Skatteverket.
Och uppenbarligen har denna svårighet praktiska konsekvenser för småföretag. En egenföretagare kan ha tagit på sig en kostnad i samband med sin verksamhet och ha en faktura, men han behöver ändå visa vilken del som faktiskt motsvarar arbetet och vilken del, om någon, svarar på personligt bruk.
Situationen är särskilt komplicerad när det gäller varor eller tjänster som används för båda, såsom fordon, mobiltelefon eller hushållsartiklar.
Rådet varnar för sin del att de kriterier som tillämpas av förvaltningen kan generera osäkerhet om nödvändiga tester att kreditera vissa utgifter. Denna situation gör det svårt för yrkesverksamma att i förväg veta vilken dokumentation de kommer att behöva lägga fram om statskassan ser över deras avkastning.
Av den anledningen anser verket att det är nödvändigt att studera förändringar som gör att avvikelser kan minskas utan att avstå från att verifiera att de deklarerade utgifterna är verkliga och är kopplade till ekonomisk verksamhet.
Skatteverket och domstolarna förklarar varför det inte räcker med att ha en faktura
Men svårigheten att motivera utgifter återspeglas också i officiella kriterier som reglerar deras avdragsrätt. Skatteverket ställer tre generella krav: att utbetalningarna är kopplade till den ekonomiska verksamheten, att de är vederbörligen motiverade och att de finns i motsvarande register eller bokföring.
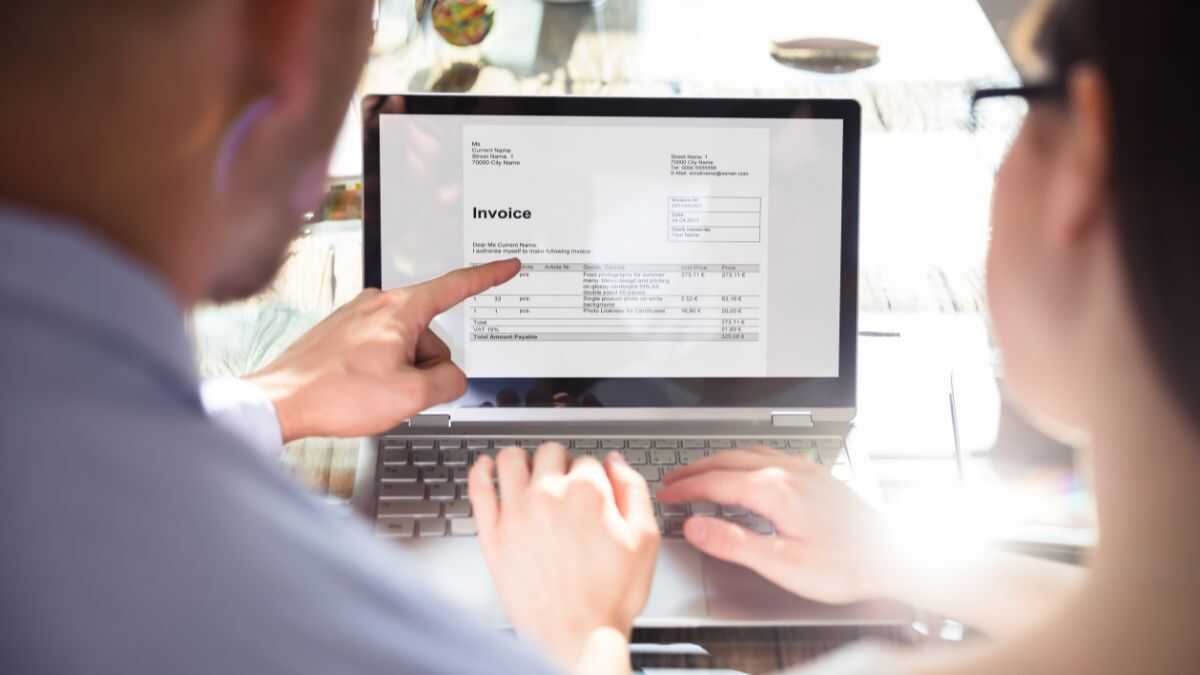
De fakturera Det är det prioriterade sättet att dokumentera en operation, men det är inte alltid tillräckligt i sig. Faktum är att Skatteverket själv varnar för att, om förvaltningen rimligen ifrågasätter om en operation har genomförts, kan den skattskyldige behöva tillhandahålla andra bevis för att bevisa dess verklighet.
Sålunda har även Centrala ekonomisk-förvaltningsdomstolen behandlat denna fråga i sina beslut. I en nyligen genomförd resolution om avdragsrätten för kostnader, kom ihåg att det är upp till skattebetalarna att bevisa att erforderliga krav att tillämpa avdraget. Det räcker därför inte att registrera en utbetalning: dess verklighet och dess samband med ekonomisk verksamhet måste också påvisas.
Detta krav är särskilt viktigt för egenföretagare som använder vissa tillgångar. både för jobbet och för ditt privatliv. En mobiltelefon, ett fordon eller en måltid kan generera en rejäl kostnad, men deras skattemässiga behandling beror på omständigheterna och om lagkraven är uppfyllda.
Den spanska föreningen för skatterådgivare (Aedaf) har också analyserat de restriktioner som gäller för vissa yrkesutgifter, särskilt de som är relaterade till fordon och den förvirring de skapar. I exempelvis personlig inkomstskatt är avdraget för utgifter förknippade med turism i allmänhet villkorat av dess exklusiv inverkan på verksamheten, med undantag för de undantag som föreskrivs i föreskrifterna.
Distansarbete förnödenheter, i rampljuset
En av rådets tydligaste kritik riktar sig mot hushållens försörjningskostnader av egenföretagare som arbetar hemifrån. Organisationen påpekar att den befintliga regeln för beräkning av dess avdrag är alltför restriktiv och efterlyser en översyn av systemet för att bättre anpassa det till yrkesverksammas behov.
Gällande bestämmelser tillåter att vissa utgifter för vatten, gas, el, telefon och internet dras av när egenföretagaren delvis använder sin vanliga bostad för att utföra sin verksamhet. Som huvudregel gäller det 30 % av andelen kvadratmeter som avsatts för arbete med hänsyn till bostadens totala yta, om inte den skattskyldige kan styrka en annan procentsats.
Det betyder inte att egenföretagaren kan dra av 30 % av alla sina hushållsräkningar. Först beräknas vilken andel av bostaden som berörs av verksamheten och på den delen tillämpas den procentsats som lagen föreskriver, om det inte finns bevis för en högre eller lägre andel.
Rådet anser att detta system bör ses över. Och i sin rapport konstaterar han utöka avdragsprocenten och förenkla beräkningen, med förståelse för att den nuvarande regeln kan begränsa det skattemässiga redovisningen av utgifter som yrkesverksamma måste ta på sig för att utföra sin verksamhet hemifrån.
Bilar, måltider och telefoner: de övriga utgifterna som statskassan ska se över
I rådets rapport identifieras även andra utgiftskategorier som skapar kontroverser mellan egenföretagare och skatteförvaltningen. En av dem är fordonen. Organisationen säger sig samordna kriterierna för personlig inkomstskatt och moms så att vissa andelar av utgifterna kan dras tydligare.
Som ett alternativ föreslås att man studerar formler som används i andra länder, till exempel att beräkna självriskdelen utifrån antalet tillryggalagda kilometer under året.
Den föreslår också att införa objektiva regler för transport- och underhållskostnader, så att vissa belopp kan dras av utan att från fall till fall behöva diskutera deras samband med verksamheten.
När det gäller kundservice föreslår man att avdrag ska tillåtas upp till en viss procentsats av faktureringen. För mobiltelefoni föreslår det att man utan diskussion erkänner en viss procent av kostnaden.
Vidare föreslår rådet att de objektiva reglerna kan anpassas till de särdrag för varje sektor och att den skattskyldige i vissa fall kan välja att motivera den faktiska utgiften om det är bekvämare. Syftet är att minska tvister och ge yrkesverksamma en tydligare referens på vilka belopp de kan dra av.
Rådet begär att kriterierna för finansministeriet ska förenas
Enligt samma rapport är en av svårigheterna som skattebetalarna stöter på att inte veta vilken dokumentation de kommer att behöva tillhandahålla om förvaltningen granskar deras deklaration. Avsaknaden av tydliga referenser kan skapa otrygghet, särskilt i utgifter vars samband med verksamheten är svårare att bevisa.
Organisationen erkänner att upprättandet av en universell lista över giltiga dokument Det är komplicerat, eftersom varje situation har sina särdrag. Trots detta föreslår den att denna möjlighet undersöks i de debattforum som Skatteförvaltningen har med yrkesföreningar och högskolor.
I betänkandet föreslås också en översyn av behandlingen av avvikelser avseende avdragsrätt för vissa utbetalningar. Exempelvis anser rådet att det är nödvändigt att skilja mellan fall där obefintliga eller uppenbart personliga utgifter deklareras och sådana där det råder tvist om huruvida den bevisning som lämnats är tillräcklig för att visa deras yrkesmässiga anknytning.
Denna fråga är relevant för egenföretagare eftersom en diskrepans angående en kostnad kan leda till att de tvingas framföra anklagelser, tillhandahålla mer dokumentation eller överklaga för förlikning. A tydligare ram på de accepterade bevisen skulle kunna minska en del av dessa kontroverser, även om det inte skulle eliminera skyldigheten att bevisa varje avdrag.
Förslagen ändrar ännu inte avdragen för egenföretagare
Trots diagnosens kraftfullhet ändrar inte rådets rekommendationer i sig själva skatteplikterna för egenföretagare. Faktum är att organisationen själv erkänner att en reform av denna omfattning beror på finanspolitiska beslut som överskrider deras befogenheter.
Nu är rapportens relevans att svårigheten att motivera avdragen inte enbart kommer från skattebetalarnas klagomål. För att han Finansrådets rådgivande organ som ansvarar för att säkerställa medborgarnas rättigheter i deras relationer med Skatteförvaltningen inser att detta är ett återkommande problem och föreslår alternativ för att minska det.
