De egenföretagare som tillträder pension från 1 januari 2027 De kommer att behöva ta hänsyn till tre viktiga förändringar när de beräknar sin pension. Reformen kommer att höja upp till 67 år den vanliga åldern För dem som inte kan bevisa en tillräckligt lång insatskarriär kommer det att ändra skalan som bestämmer vilken procentandel av regleringsunderlaget som tas ut och förlänga den period som används för att beräkna förmånen.
Dessa förändringar är en del av progressiva reformschema godkänts under de senaste åren och innebär inte att alla pensioner kommer att minskas. Resultatet kommer att bero på vid vilken ålder varje arbetstagare går i pension, de år de har bidragit och de grunder för vilka de har bidragit till socialförsäkringen under sitt yrkesverksamma liv.
För egenföretagare är det särskilt viktigt att känna till dessa regler eftersom de pensionsbeloppet är direkt relaterat till dina avgiftsunderlag. En karriär med låga avgifter, perioder av inaktivitet eller betydande inkomstförändringar kan leda till olika resultat, även bland arbetstagare som går i pension vid samma ålder.
Det här är de tre förändringarna som träder i kraft 2027 och hur de kommer att påverka de som närmar sig pension.
Pensionsåldern för egenföretagare stiger till 67 år 2027
Från och med nästa år kommer den progressiva kalendern som har höjt den ordinarie pensionsåldern från 65 att vara klar. Från och med januari 2027 kommer egenföretagare att kunna gå i pension vid 65 års ålder om de bevisar minst 38 år och sex månaders bidrag. De som inte når den perioden får vänta i allmänhet tills de fyller 67 år.
Skillnaden jämfört med 2026 är två månader för den som inte når den tid som krävs. I år är den ordinarie åldern 66 år och tio månader för den som inte styrker 38 år och tre månaders insatser. År 2027 höjs tröskeln med tre månader och den ordinarie åldern blir 67 år.
Han minimikrav för att få tillgång till avgiftsbaserad pension ändras inte: de 15 åren av avgifter bibehålls, varav minst två ska ingå inom de 15 åren omedelbart före pensioneringen, med tillämpliga rättsliga villkor. Att uppfylla detta krav tillåter dig dock inte att automatiskt gå i pension vid 65 års ålder. För att göra det kommer det att vara nödvändigt att bevisa de 38 år och sex månader som krävs 2027.
Blanda inte ihop pensionsåldern med de år som krävs för att samla in 100 %
En egenföretagare kan ha rätt att gå i pension utan att ha bidragit tillräckligt för att samla in 100 % av dess regleringsbas. Det är två olika krav.
Till exempel, en arbetstagare som fyller 65 år 2027 och har 38 år och sex månaders avgifter Du kommer att kunna få tillgång till vanlig pension efter ålder. Genom att överskrida 37 års bidrag som tillåter att nå 100 % av regleringsbasen kommer bidragskravet för den procentsatsen också att uppfyllas, utan att det påverkar andra tillämpliga gränser och villkor.
I stället, Den som inte fyller 38 år och sex månader får väntai allmänhet fram till 67 års ålder, även om du har bidragit i mer än 37 år. Förtidspension behåller sina egna villkor och kan innebära sänkningar av beloppet.
Från 2027 kommer egenföretagare att behöva 37 års avgifter för att samla in 100 % av regelbasen
Den andra förändringen påverkar den procentandel av regelunderlaget som motsvarar pensionären baserat på avgiftsåren. Den ursprungliga regeln kvarstår: de första 15 åren ger rätt till 50 % av regleringsbasen. Därifrån, Varje ytterligare månad lägger till en procentandel, men skalan ändras från januari 2027.
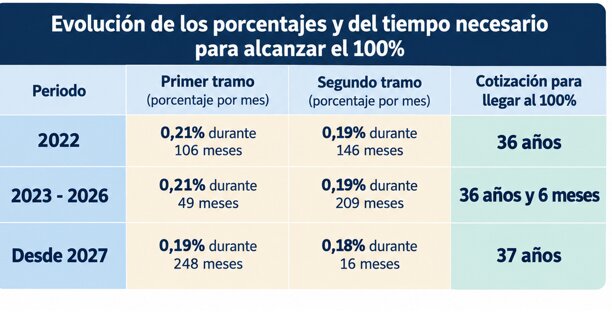
Under 2026, för varje månad av bidrag efter de första 15 åren, tillämpas 0,21 % under de första 49 månaderna och 0,19 % under de följande 209 månaderna. Från 2027 försvinner 0,21 %-delen: De första 248 ytterligare månaderna kommer att lägga till 0,19 % vardera, och de efterföljande 16 månaderna kommer att lägga till 0,18 %.
Med denna skala kommer det att vara nödvändigt att bevisa 37 års bidrag för att nå 100 % av regleringsbasen. Det betyder inte att alla egenföretagare med den avgiftsperioden får maxpension, utan snarare det hela procentsatsen kommer att tillämpas på den rättsliga grund som följer av deras bidrag.
Skillnaden kan ses i följande exempel:
- Med 30 års bidrag: 84,20 % av regleringsbasen kommer att tillämpas.
- Med 35 års bidrag: 95,60% kommer att motsvara.
- Med 36 års bidrag: 97,84 % kommer att tillämpas.
- Med 37 års bidrag: 100 % kommer att nås.
En egenföretagare med en regleringsbas på 1 500 euro kommer att ta ut olika belopp beroende på bidragsåren
Skalan gör att effekten kan beräknas i euro. Om regleringsbasen för en egenföretagare var 1 500 euro, med 30 års avgifter, skulle de få 1 263 euro per månad, före eventuella justeringar eller tillägg.
Med 35 års bidrag skulle beloppet bli 1 434 euro. Om han hade bidragit i 36 år skulle han tjäna 1 467,60 euro. Och vid 37 års ålder skulle den nå 1 500 euro motsvarande 100 % av regelbasen.
Reformen minskar inte automatiskt pensionen av alla arbetare som går i pension 2027. Andelen som tillämpas ändras beroende på åren för avgifterna. Av denna anledning bör egenföretagare som är nära pensionering kontrollera både sin avgiftshistorik och de grunder som kommer att avgöra deras pension.
Beräkningen av pensionen kommer att ta hänsyn till de 304 bästa grunderna under de senaste 308 månaderna
Den tredje ändringen påverkar regelunderlaget, det vill säga det belopp till vilket den procentsats som motsvarar bidragsåren senare tillämpas. Från 2027 har Socialförsäkringen kommer att jämföra den traditionella beräkningen, baserad på de senaste 25 årenmed en ny formel som gör att månaderna med de lägsta bidragsunderlagen kan kasseras. Det mest fördelaktiga alternativet för den framtida pensionären kommer att tillämpas.
Det tidigare systemet använder bidragsbaserna för de senaste 300 månaderna, motsvarande 25 år, och delar deras summa med 350. Den nya formeln kommer att ta hänsyn till de senaste 308 månaderna, motsvarande 25 år och åtta månader, men kommer endast att välja de 304 baserna med det högsta beloppet. Summan kommer att delas med 354,67.
I praktiken ny beräkning gör att fyra månatliga betalningar kan kasseras med de lägsta baserna inom den analyserade perioden. Åtgärden kan vara användbar för dem som har drabbats av specifika inkomstsänkningar eller bidragit mindre under några månader av sitt yrkesverksamma liv.
Den nya formeln kan gynna egenföretagare med oregelbundna avgifter
De förlängning av referensperioden Det betyder inte att pensionen alltid kommer att öka. Resultatet kommer att bero på de grunder som registreras av varje egenföretagare och på vilken av de två formlerna som ger ett högre belopp.
En arbetstagare som har haft några månader med nedsatt avgiftsunderlag skulle till exempel kunna dra nytta av möjligheten att kassera dem. Men om din bidragshistorik inte visar dessa låga månader kanske den nya formeln inte förbättrar resultatet av den traditionella beräkningen. De Socialförsäkringen kommer att jämföra båda systemen och tillämpa det mest fördelaktiga.
Förändringarna kommer att fortsätta under de närmaste åren. År 2028 De 306 bästa baserna kommer att väljas ut inom en period av 312 månader, och övergången kommer att fortsätta till 2037, då de 324 bästa baserna från de senaste 348 månaderna kommer att användas. Under övergångsperioden kommer jämförelsen med den tidigare formeln att bibehållas i de villkor som föreskrifterna ger.
