I torsdags överlämnade finansdepartementet till en offentlig utfrågning den ordning som ska reglera det objektiva beräkningssystemet för personlig inkomstskatt och det förenklade momssystemet för 2027. Förslaget behåller bl.a. strukturen för modulerna i föregående övning och bevarar den allmänna minskningen som tillåter egenföretagare sänka avkastningen som de beräknar sina skatter på.
Åtgärden påverkar egenföretagare som betalar skatt genom objektiv uppskattning, ett system där skattedeklarationen inte beräknas direkt från den faktiska vinsten, utan genom parametrar såsom aktiviteten, lokalens yta, anställd personal eller elförbrukningen, beroende på verksamheten. De 5 % reduktion tillämpas på modulernas nettoprestanda och minskar det belopp som är föremål för personlig inkomstskatt.
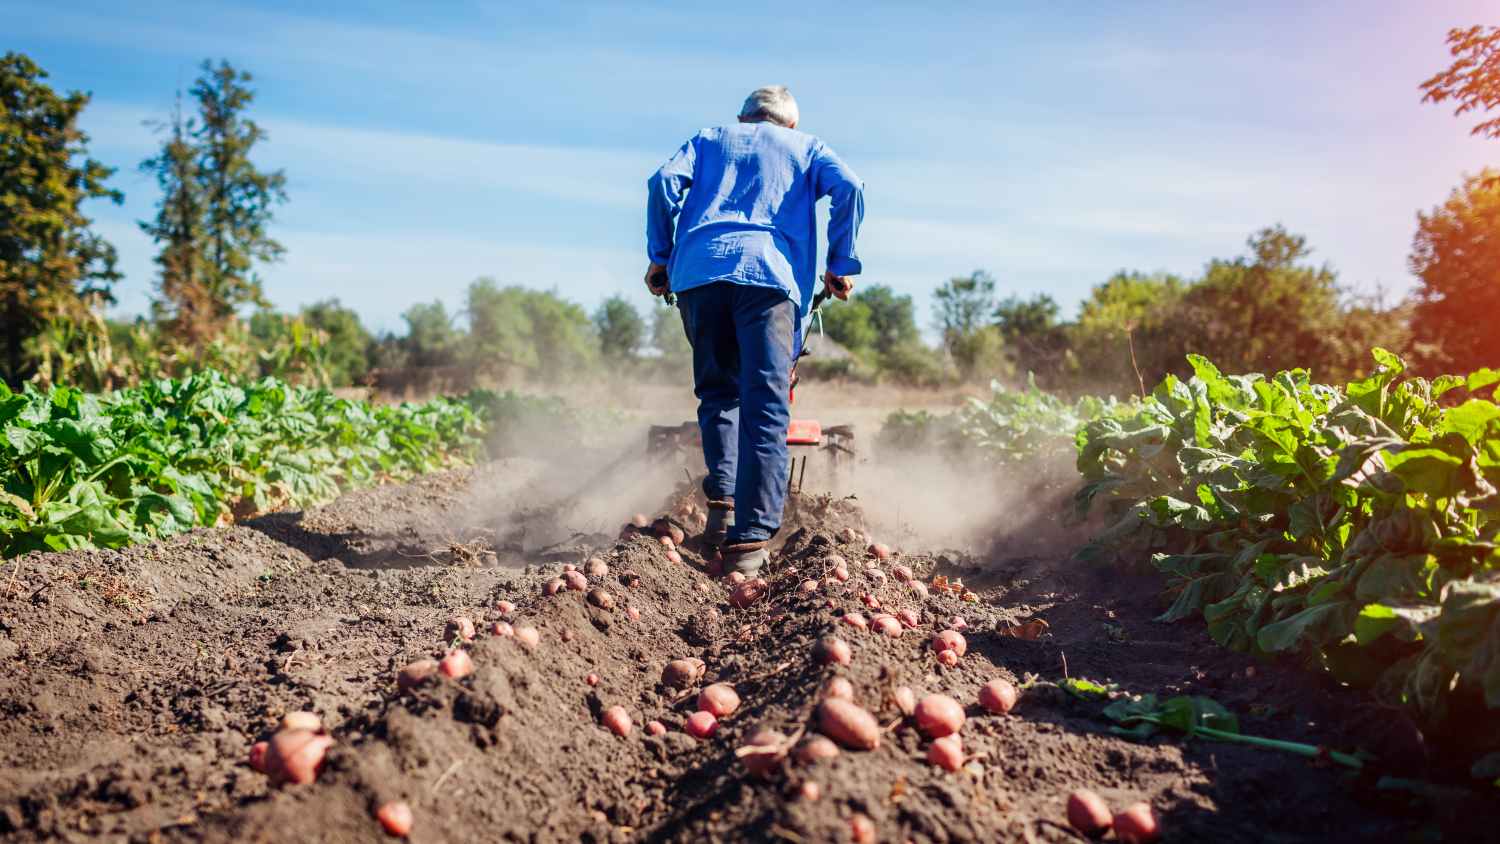
Ordern också omfattar särskilda åtgärder för jordbrukare och ranchägare. För räkenskapsåret 2026 föreslår finansministeriet att de kan minska tidigare nettoavkastning på 35 % från inköp av lantbruksdiesel och 15 % för anskaffning av konstgödsel. Dessutom skulle den allmänna minskningen för dessa jordbruksaktiviteter stiga till 10 %, som svar på de ökade produktionskostnaderna.
Egenföretagare i moduler kommer att behålla sänkningen på 5 % av personlig inkomstskatt under 2027
Finansministeriets förslag bibehåller för 2027 generell minskning med 5 % på nettoresultatet av moduler. Denna procentsats gäller för skattskyldiga som beräknar utförandet av sin ekonomiska verksamhet med hjälp av den objektiva skattningsmetoden, oavsett om de bedriver kommersiell verksamhet, gästfrihet eller annan typ av verksamhet som ingår i systemet.
De Sänkningen motsvarar inte en minskning av den slutliga inkomstskatten med 5 %.. Det som minskar är direktavkastningen som skatten beräknas på. Effektiva besparingar beror därför på den skatteavkastning som tilldelas varje företag och vilken typ av skatt som motsvarar egenföretagaren.
Systemet med moduler fastställer prestanda genom index och parametrar kopplade till verksamhetens egenskaper. Därför kan två egenföretagare med olika reala inkomster eller förmåner få en deklaration beräknad på ett annat sätt än vad som skulle bli resultatet av att deklarera sina faktiska inkomster och utgifter. Den allmänna minskningen tillämpas på den prestation som beräknas enligt systemets regler.
Beställningen som lämnats till offentlig utfrågning hölls också för 2027 tecknen, indexen och modulerna för personlig inkomstskatt, samt dess tillämpningsanvisningar. I mervärdesskatt behåller den modulerna och instruktionerna från det särskilda förenklade systemet som gällde föregående år.
Hur mycket kan en egenföretagare spara på moduler med 5%-reduktionen
En beräkning som utarbetats av Jaume Barcons, arbetsjurist på Barcons-byrån, illustrerar hur mycket denna minskning kan betyda för en egenföretagare. Exemplet är en smyckeshandlare vars make också arbetar i verksamheten, utan tjänstemän, med en lokal på 27 kvadratmeter och en årlig elförbrukning på 7 849 kilowattimmar.
Enligt ledningens uppskattning skulle denna egenföretagare ha haft en nettoavkastning på cirka 21 806 euro innan du tillämpar total minskning. Med 5 %-avdraget skulle inkomsten som du skulle beskattas för sjunka till 20 715,70 euro. Det vill säga sänkningen skulle göra det möjligt att minska det skattepliktiga beloppet med cirka 1 090 euro.
Skillnaden skulle också föras över till den personliga inkomstskatt som du skulle få betala. Tillämpa den genomsnittliga ränta som byrån använder i sin beräkning, Skattebesparingen skulle bli cirka 299 euro. Denna siffra är en uppskattning för det specifika fallet, inte ett fast belopp för alla egenföretagare i moduler: resultatet kan variera beroende på aktivitet, affärsparametrar och skattesituationen för varje skattebetalare.
De 5% minskning betyder inteDärför ska statskassan direkt rabatt på den procentsatsen av den slutliga skatten. Dess effekt är att skatteavkastningen och därmed grunden för beräkningen av den personliga inkomstskatten minskar. Att behålla den 2027 skulle förhindra att egenföretagare som omfattas av moduler förlorar denna allmänna minskning, även om de faktiska besparingarna beror på varje enskilt fall.
Treasury föreslår ytterligare skattesänkningar för bönder och ranchägare
Ordern innehåller specifika åtgärder för egenföretagare inom jordbrukssektorn som betalar skatt genom moduler. Finansministeriet motiverar dessa minskningar på grund av den påverkan som stigande priser på diesel och konstgödsel för jordbruketassocierad med konflikten i Mellanöstern, har på lönsamheten på gårdar.
Närmare bestämt, för skatteperioden 2026, bönder och ranchägare kan minska den tidigare nettoavkastningen med 35 % för anskaffning av lantbruksdiesel och 15 % för inköp av konstgödsel. Dessutom stiger den allmänna minskningen av nettoresultatet för moduler som är tillämpliga på dessa aktiviteter till 10 %, jämfört med de allmänna 5 % som ges för resten av egenföretagare i moduler.
Åtgärderna syftar till lätta på skattebördan för vissa gårdar vad de möter höga kostnader för nödvändiga förnödenheter att producera. Det är inte fråga om en direkt minskning med 35 % eller 15 % på den personliga inkomstskatteräkningen, utan snarare reduktioner som tillämpas på utförandet av verksamheten i enlighet med reglerna i det objektiva skattningssystemet.
Enligt beräkningar från ministeriet för jordbruk, fiske och livsmedel skulle åtgärderna innebära en sänkning av skattebasen för personlig inkomstskatt med cirka 860 miljoner euro och skulle gynna cirka 800 000 bönder och ranchägare som betalar skatt per moduler.
Jordbrukare kommer att kunna tillämpa en minskning med 35 % för diesel och 15 % för gödningsmedel
De exceptionella minskningarna tillämpas på den tidigare nettoinkomsten av jordbruksverksamhet som beskattas enligt objektiv uppskattning. Det innebär att procentsatserna används för att minska det belopp som ligger till grund för skatteberäkningen, inte för att direkt dra av de procentsatserna från den skatt som slutligen betalas.
35% rabatt för jordbruksdiesel söker kompensera en del av bränslets inverkan på driftskostnaderna. För sin del svarar minskningen på 15 % för gödselmedel på ökningen av kostnaderna för en annan av de grundläggande insatsvarorna för jordbruksverksamhet. Till dessa minskningar kommer den allmänna minskningen på 10 % som är särskilt planerad för bönder och ranchägare som omfattas av moduler.
Finansministeriet påminner om att dessa åtgärder följer linjen för andra extraordinära minskningar som tillämpades 2022, 2023 och 2024 för att hantera konsekvenserna av kriget i Ukraina och torkan på jordbruksföretagen.
