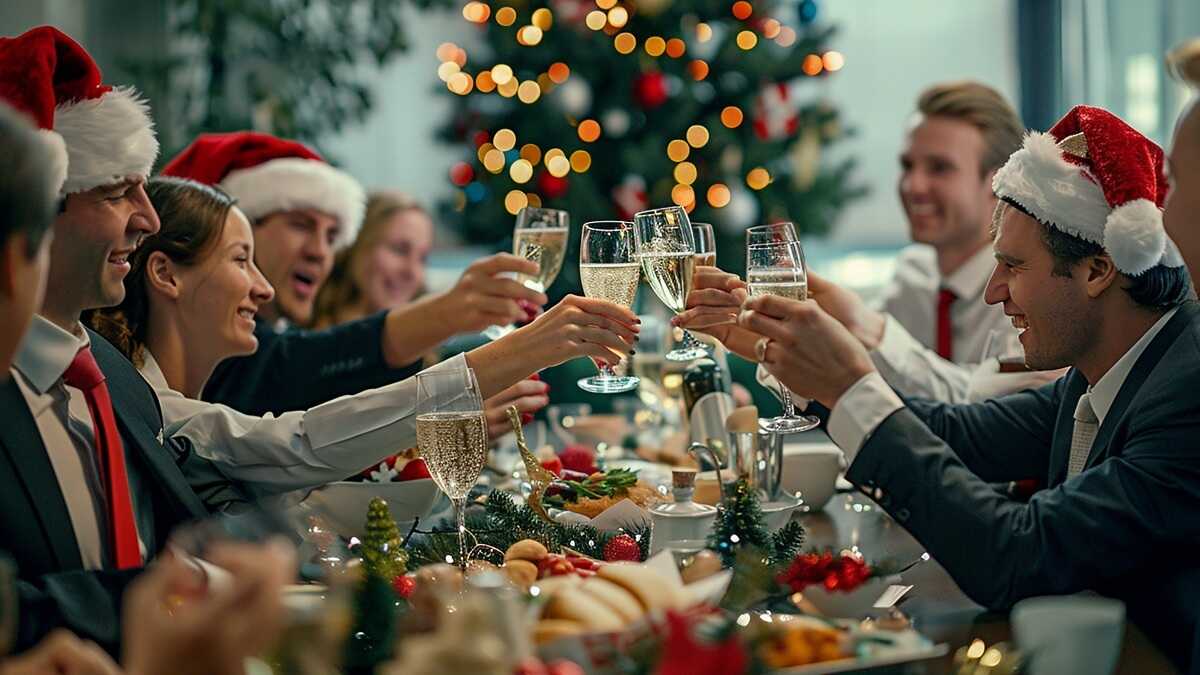
- Egenföretagare kommer att kunna dra av julkorgar, middagar och presentkort 2026
- Egenföretagare kan också dra av lotteri, gratulationer och små presenter till kunder
Egenföretagare kommer att kunna dra av flera av skatterna igen 2026. vanliga julutgiftersom korgar för anställda, företagsmiddagar, lotter eller små presenter till kunder, även om inte alla tillåter att samma skatter sänks.
December höjer återigen utbetalningarna från tusentals småföretag, som utnyttjar dessa datum för att tacka sin personal för deras arbete och ta hand om deras relationer med kunder och leverantörer. De regelverk upprätthåller viktiga skillnader mellan moms, personlig inkomstskatt och företagsskatt: vissa utgifter kan endast dras av statskassan i direkta skatter, medan andra också tillåter att ingående moms återvinns om de uppfyller vissa krav.
I år har dessutom Central Economic-Administrative Court (TEAC) har upprepat att moms på julkorgar med mat och dryck inte är avdragsgill, inte ens när de levereras till arbetare eller uppdragsgivare. Därför är det tillrådligt att veta vilka sex utgifter egenföretagaren kan dra av, vilka villkor statskassan kräver och vilka gränser de måste respektera för att undvika problem under en verifiering.
Egenföretagare kommer att kunna dra av julkorgar, middagar och presentkort 2026
Julkorgar fortsätter att vara en av de vanligaste gåvorna till arbetare. Dess skattebehandling ändras dock beroende på skatten. I mervärdesskatten utesluter artikel 96 i skattelagen avdrag för varor som är avsedda för tjänster till anställda, kunder eller tredje part. I juni 2026 bekräftade TEAC detta kriterium för korgar bestående av mat och dryck.
I Personlig inkomstskatt och företagDe kan dock betraktas som en avdragsgill kostnad när verksamheten bevisar att den svarar på en sedvänja som upprätthålls över tiden. Bestämmelserna fastställer inte ett specifikt antal år för visa den vananså finansdepartementet analyserar varje fall.
”Utgifterna som egenföretagaren står för de julkorgarna som han ger till sina anställda De anses vara avdragsgilla så länge det kan påvisas att du har gjort dem i flera år.. Naturligtvis är de inte vilken kostnad som helst, de ska betraktas som naturaersättning, så de skulle räknas som en kostnad och sedan belasta den anställdes inkomst”, förklarade Pablo G. Vázquez, från GVA Asesores, en skatteexpert specialiserad på avdrag, i tidigare uttalanden till denna tidning.
Företagsmiddagar och presentkort kan också vara avdragsgilla
De Julluncher och middagar med arbetare kan dras av i personlig inkomstskatt och företag om de är motiverade och ingår i bruken och sederna av verksamheten. Vid möten med kunder och leverantörer är servicekostnader föremål för gränsen för 1 % av omsättningen årlig.
Han Moms på dessa högtider är som huvudregel inte avdragsgill när det gäller uppmärksamhet till anställda eller kunder. Skatteverket överväger också särskilda regler för hotell- och restaurangtjänster, så det är nödvändigt att uppmärksamma utgiftens specifika karaktär och kraven för direkta skatter.
Presentkort som ges till arbetstagare kan också dras av i personskatt och företagsskatt om det finns en sådan regelbundenhet och det är dokumenterat. Däremot har de hänsyn till naturaersättning: Den anställde måste ta med dess värde i sin inkomstdeklaration och företaget måste ge det motsvarande skattemässiga behandling. Moms kan inte heller dras av bara för att köpa dessa kort för att ge dem i present.
Egenföretagare kan också dra av lotteri, gratulationer och små presenter till kunder
De tiondelar av Jullotteriet som vissa företag ger till sina kunder utgör annan utgift som kan dras av, dock med villkor. Skattedirektoratet förtydligade i det bindande samrådet V2490-17 att köp av ett lotteri avsett som gåva till uppdragsgivare kan betraktas som en skattemässigt avdragsgill utgift i personlig inkomstskatt om det är motiverat av faktura och respekterar kraven på kommersiella tjänster.
Specifikt gäller det gräns på 1 % av nettoomsättningen för året. Denna utgift tillåter inte att den ingående momsen dras av. Dess behandling i företag måste analyseras i enlighet med de allmänna reglerna för utgifter för kundservice.
Gratulationskort och små kampanjpresenter kan dra av moms
De julkort och små presenter till kunder kan ha en gynnsammare behandling när de fyller en reklamfunktion. För att göra detta måste egenföretagaren kunna visa sin relation till verksamheten och att de tjänar till att främja verksamheten eller upprätthålla kommersiella relationer.
Det är viktigt att företagets namn eller varumärke syns synligt på reklamobjekt. I dessa fall är Momsreglerna överväger ett undantag för föremål av lågt värdemed en gräns på 200 euro per mottagare och år. Om villkoren är uppfyllda kan dessa utgifter dras av från både moms och personlig inkomstskatt eller bolagsskatt.
De tre krav som statskassan ställer för att acceptera julutgifter
Utöver typen av gåva eller firande måste egenföretagare följa bestämmelserna allmänna avdragsvillkor. Först och främst måste utgiften motiveras, helst med hjälp av en fullständig faktura. Det måste också vara relaterat till den ekonomiska verksamheten och vara korrekt bokfört i journalen eller företagsbokföringen.
Slutligen, när bestämmelserna kräver vana, den Egen företagare ska förvara dokumentation från tidigare år som gör att vi kan visa att det inte är en engångsgåva eller en frikostighet utanför företagets seder.
Som Rubén Gimeno, teknisk sekreterare för Registry of Tax Advisory Economists (REAF), förklarade, ”vet vi inte hur många år som krävs för att detta krav ska uppfyllas. Skatteverket skulle besluta det genom att analysera varje antagande.” Därför är det extra viktigt att behålla fakturor från tidigare år och motivera destinationen för varje utgift för att statskassan ska acceptera avdraget.
