När en brand, översvämning eller annan katastrof tvingar ett företag att tillfälligt stänga, den ekonomiska skadan för egenföretagare eller små och medelstora företag kan gå mycket längre att reparera skadan.
Faktum är att Gerard Alegret Gordó, VD för Segurzon och styrelseledamot för Aunna Asociación, förklarade för denna tidning att, inom service- och gästfrihetsverksamhet, ”Förlusten av vinst är lika med den materiella skadan och fördubblar den ofta.”
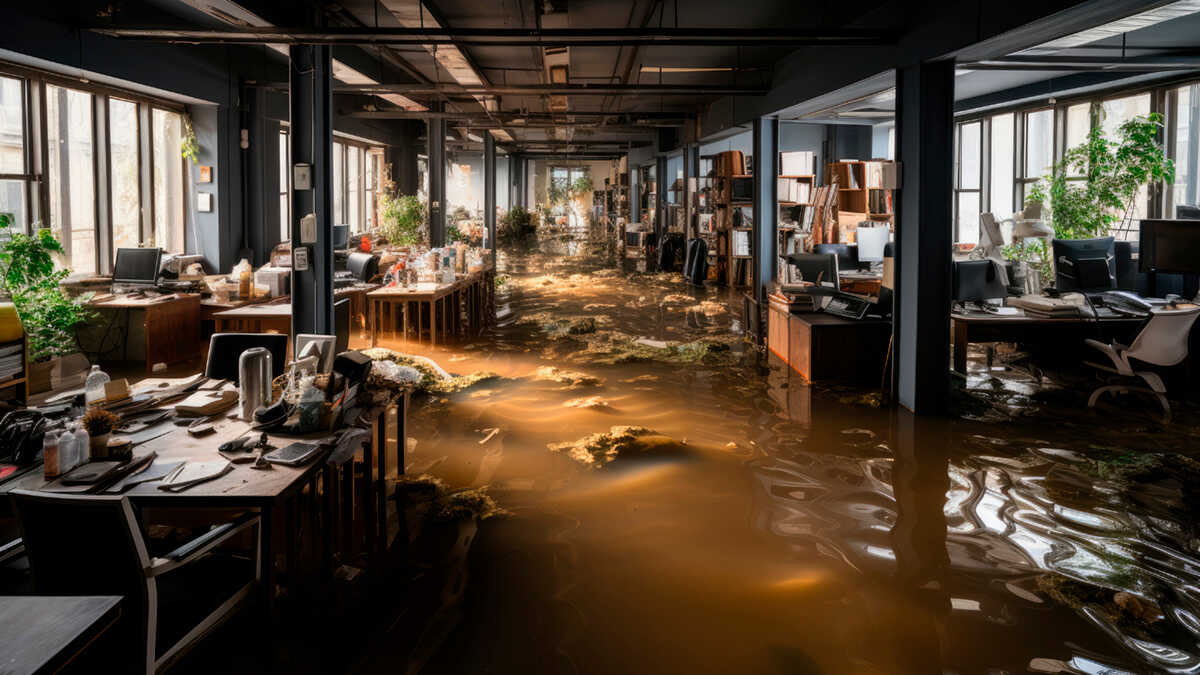
Experten ger som exempel en restauranganläggning som drabbats av ett vattenintrång, som kan spela in mellan 60 000 och 80 000 euro i materiell skada och förbli stängd i fyra till sex månader. Under denna period kan den ekonomiska effekten uppgå till ”mellan 12 000 och 15 000 euro per månad”, medan verksamheten finns kvar utan att generera en marginal.
Eftersom nedläggningen inte innebär att de ekonomiska skyldigheterna för egenföretagare och småföretag försvinner, vilket De kan fortsätta att möta kostnader i månader tills normaliteten är återställd. Enligt Alegret består hyresavtalet under den tiden, egenföretagarkvoten, lönesumman, utrustningsfinansiering eller skuldtjänst.
- Förlorad vinst kan fördubbla verksamhetens materiella skada
- Många företag täcker inte i tillräcklig utsträckning förlust av vinst.
- Underförsäkring kan leda till att ersättningen blir lägre än den skada som lidits
- Väderhändelser ökar kostnaderna för att försäkra vissa företag
Förlorad vinst kan fördubbla verksamhetens materiella skada
Varaktigheten av ett avbrott beror inte heller enbart på tid som behövs för att reparera en lokal eller byt ut maskiner. I exemplet från experten inkluderar de fyra eller sex månaderna av stängning ”expertis, anställning av industrimän och handläggning av licenser”, processer som avsevärt kan försena återöppningen.
Denna fördröjning kan vara ännu längre när samma meteorologiska fenomen påverkar samtidigt till många anläggningar i ett område.
Alegret varnade för att standarden ”tre eller sex månaders ersättning är otillräcklig i en katastrofal händelse” på grund av mättnaden av experter, yrkesmän och förnödenheter. Därför är ”det rimliga tekniska kriteriet 12 månader.”
Förekomsten av dessa förluster är inte heller densamma i alla verksamheter. ”I handel med tung lagervikt andelen är mindre, därför att direkt skada absorberar mest av filen,” sa experten; jämfört med service- och gästfrihetsföretagen, där Tyngden av förlamningen kan vara mycket större.
Många företag täcker inte i tillräcklig utsträckning förlust av vinst.
Täckningen mot aktivitetsavbrott innebär, enligt Alegret, olika brister bland småföretag. ”Det misslyckas på tre sätt: frånvaro av garantin eller ersättning av en klumpsumma daglig ersättning; dåligt beräknat kapital genom att identifiera bruttomarginalen med nettovinsten; och en kompensationsperiod på tre eller sex månader.”
Denna skillnad mellan bruttomarginal och nettovinst är särskilt relevant vid beräkning Hur mycket behöver ett företag egentligen? medan den är stängd.
Bruttomarginalen inkluderar både permanenta utgifter och lönesumman och ”om det försäkrade kapitalet beräknas felaktigt kan det avtalade skyddet vara otillräckligt när olyckan är framme.”
Insurance Compensation Consortium data om dana 2024 visar den reducerade vikten av denna garanti beträffande kravuppsättningen. Av de 251 813 registrerade förfrågningarna motsvarade endast 4 685 bortfall av förmåner, vilket motsvarar mindre än 2 % av totalsumman.
Underförsäkring kan leda till att ersättningen blir lägre än den skada som lidits
Till dessa brister kommer ett annat problem som, enligt Alegret, i stor utsträckning påverkar småföretag: försäkrat kapital utvecklas inte alltid i samma takt som varornas verkliga värde.
Experten försäkrade att underförsäkring förekommer ”allmänt” och att bristerna är koncentrerade både till det kontrakterade kapitalet och i garantier som utelämnades för att initialt göra försäkringen billigare.
Det största underskottet finns i kontinenten och innehållet, särskilt när försäkringsbelopp granskas inte efter att ha tecknat försäkringen. Alegret förklarade att om kapitalet endast täcker 70 % av det verkliga försäkringsvärdet, ”ersätts en skada på 30 000 euro med 21 000”, på grund av tillämpningen av proportionsregeln.
En lucka kan också uppstå när aktiviteten växer, men den deklarerade omsättningen kvarstår utan uppdatering. ”En anläggning som deklarerade 150 000 euro vid öppningen och idag fakturerar 300 000 behåller en premie beräknad på hälften av sin verkliga exponering”, säger Alegret.
Som senare kan översättas till en ersättningsminskning genom jämlikhetsregeln.
Väderhändelser ökar kostnaderna för att försäkra vissa företag
De uppgifter som experten hanterar visar också en ökning av skador relaterade till meteorologiska fenomen. ”De som växer mest i frekvens är vattenskador av atmosfäriskt ursprung, före hagel och vind,” förklarade Alegret.
Experten påpekade att regn koncentrerade mer än 58 % av klimatarkiven 2025 och 178 av de 492 miljoner euro som kompenserades.
De största förlusterna är dock kommer från översvämningar, eftersom de samtidigt kan påverka fastigheten, beståndet och maskiner. ”Översvämningen är det enda fenomen som samtidigt påverkar kontinenten, bestånden och maskineriet, med ofta totala skador”, sa experten.
Medan hagel nådde en genomsnittlig svårighetsgrad på 1 814 euro per fil jämfört med 739 euro i fallet med vind.
Denna ökning av anspråken har redan konsekvenser för de policyer som avtalats av företag, verkstäder, gästfrihetsinrättningar och andra småföretag.
”Företag tillämpar höjningar både i portföljen, i förnyelsen av multirisken med handel, verkstad och gästfrihet, som i nya produktionshastigheter”, avslutade Alegret.
Tillsammans med specifika självrisker för vattenskador, lägre delgränser för varor som ligger utomhus och ökande skillnader mellan postnummer enligt deras olyckshistorik.
